Schlagwort: Ratgeber

  • Kfz-Versicherung wechseln: Die Kündigung muss am 30. November beim Versicherer sein

    Kfz-Versicherung wechseln: Die Kündigung muss am 30. November beim Versicherer sein

    Der wichtigste Termin für Autofahrer im November steht in keinem Kalender. Bis Montag, 30. November 2026, muss die Kündigung der Kfz-Versicherung beim bisherigen Versicherer eingegangen sein, wenn der Vertrag zum Jahresende laufen und ein neuer am 1. Januar beginnen soll. Das Datum des Poststempels genügt nicht.

    Für wen der Stichtag gilt

    Die Frist ergibt sich aus zwei Regeln. Kfz-Versicherungen laufen ein Jahr und verlängern sich automatisch. Gekündigt werden kann mit einem Monat Frist zum Ende des Versicherungsjahres. Bei den meisten Verträgen ist das Versicherungsjahr das Kalenderjahr, daher der 30. November.

    Das gilt aber nicht für alle. Manche Verträge laufen ab dem Tag des Abschlusses, etwa vom 1. April bis zum 31. März. Dann endet die Frist einen Monat vor diesem Datum. Welches Modell gilt, steht im Versicherungsschein unter dem Stichwort Hauptfälligkeit.

    Erst die Zusage, dann die Kündigung

    Der ADAC rät, den alten Vertrag nicht voreilig zu kündigen. Wer kündigt und danach beim neuen Versicherer nicht angenommen wird, steht im ungünstigsten Fall ohne Schutz da, und ohne Haftpflichtversicherung darf kein Auto fahren. Die sichere Reihenfolge lautet: vergleichen, beim neuen Versicherer abschließen, dessen Bestätigung abwarten, dann kündigen. Viele Versicherer übernehmen die Kündigung beim Vorgänger auf Wunsch gleich mit.

    Für die Kündigung selbst reicht eine E-Mail oder das Kundenportal. Wer sichergehen will, lässt sich den Eingang bestätigen und hebt die Bestätigung auf.

    Worauf es beim Vergleich ankommt

    Zwischen den Tarifen liegen erhebliche Unterschiede. Nach einer Auswertung des Vergleichsportals Verivox, über die mehrere Medien berichten, kosten günstige Tarife im Schnitt 36 Prozent weniger als ein mittlerer. Vergleichbar sind zwei Angebote aber nur, wenn sie dasselbe leisten. Auf diese Punkte kommt es an:

    • Die Deckungssumme in der Haftpflicht. Üblich und sinnvoll sind 100 Millionen Euro.
    • Der Verzicht auf den Einwand der groben Fahrlässigkeit. Ohne ihn darf der Versicherer die Kaskoleistung kürzen, etwa nach einem Unfall an einer übersehenen roten Ampel.
    • Die Selbstbeteiligung in Teil- und Vollkasko. Ein höherer Eigenanteil senkt den Beitrag, muss im Schadenfall aber aufgebracht werden.
    • Die Werkstattbindung. Sie macht den Tarif günstiger, legt nach einem Kaskoschaden aber fest, wo repariert wird.
    • Der Rabattschutz. Er ist an den Versicherer gebunden. Beim Wechsel zählt die tatsächliche Schadenfreiheitsklasse, nicht die geschützte.

    Vergleichsportale sind für den ersten Überblick nützlich, zeigen aber nicht den ganzen Markt. Einige große Versicherer sind dort nicht gelistet, und die Portale verdienen an jedem Abschluss eine Provision. Ein zweites Portal und ein Angebot direkt vom Versicherer runden den Vergleich ab.

    Was die Schadenfreiheitsklasse wert ist

    Die schadenfreien Jahre gehen beim Wechsel nicht verloren. Der neue Versicherer fragt sie beim alten ab und übernimmt sie. Unterschiedlich sind dagegen die Rabattstaffeln: Dieselbe Schadenfreiheitsklasse kann bei einem Anbieter 30 Prozent des Grundbeitrags bedeuten und beim nächsten 35. Verglichen wird deshalb immer der Jahresbeitrag in Euro.

    Wenn der Stichtag verpasst ist

    Auch nach dem 30. November gibt es Wege aus dem Vertrag. Erhöht der Versicherer den Beitrag, ohne dass ein Schaden der Grund ist, entsteht ein Sonderkündigungsrecht. Es gilt einen Monat ab Zugang der Mitteilung. Die Beitragsrechnungen für das neue Jahr verschicken viele Versicherer erst im November oder Dezember. Wer darin eine Erhöhung findet, kann also noch reagieren.

    Das gilt auch dann, wenn der Beitrag wegen einer neuen Typ- oder Regionalklasse steigt. Die Typklassen werden jedes Jahr anhand der Schadenbilanzen der Fahrzeugmodelle neu festgelegt. Die Einstufungen für 2027 liegen vor, der ADAC hat ausgewertet, für welche Modelle es teurer wird.

    Ein Sonderkündigungsrecht besteht außerdem nach einem regulierten Schaden und bei einem Fahrzeugwechsel. Wer sein Auto verkauft und ein anderes anmeldet, schließt ohnehin einen neuen Vertrag und ist an den alten Versicherer nicht gebunden.
    Quellen

  • Winter-, Ganzjahres- oder Sommerreifen: Welcher Reifen wo die richtige Wahl ist

    Winter-, Ganzjahres- oder Sommerreifen: Welcher Reifen wo die richtige Wahl ist

    Deutschland kennt keinen festen Zeitraum für Winterreifen. Die Pflicht gilt, sobald Schnee, Eis, Schneematsch oder Reifglätte auf der Straße liegen, und sie gilt im Schwarzwald ebenso wie in Köln. Was sich von Region zu Region unterscheidet, ist die Antwort auf die praktische Frage: Reicht ein Satz Ganzjahresreifen, oder braucht das Auto zwei Sätze?

    Was das Gesetz verlangt

    Die Straßenverkehrsordnung regelt die Bereifung über das Wetter, nicht über den Kalender. Bei Glatteis, Schneeglätte, Schneematsch, Eisglätte oder Reifglätte darf ein Auto nur mit Reifen fahren, die für den Winter zugelassen sind. Juristen nennen das die situative Winterreifenpflicht.

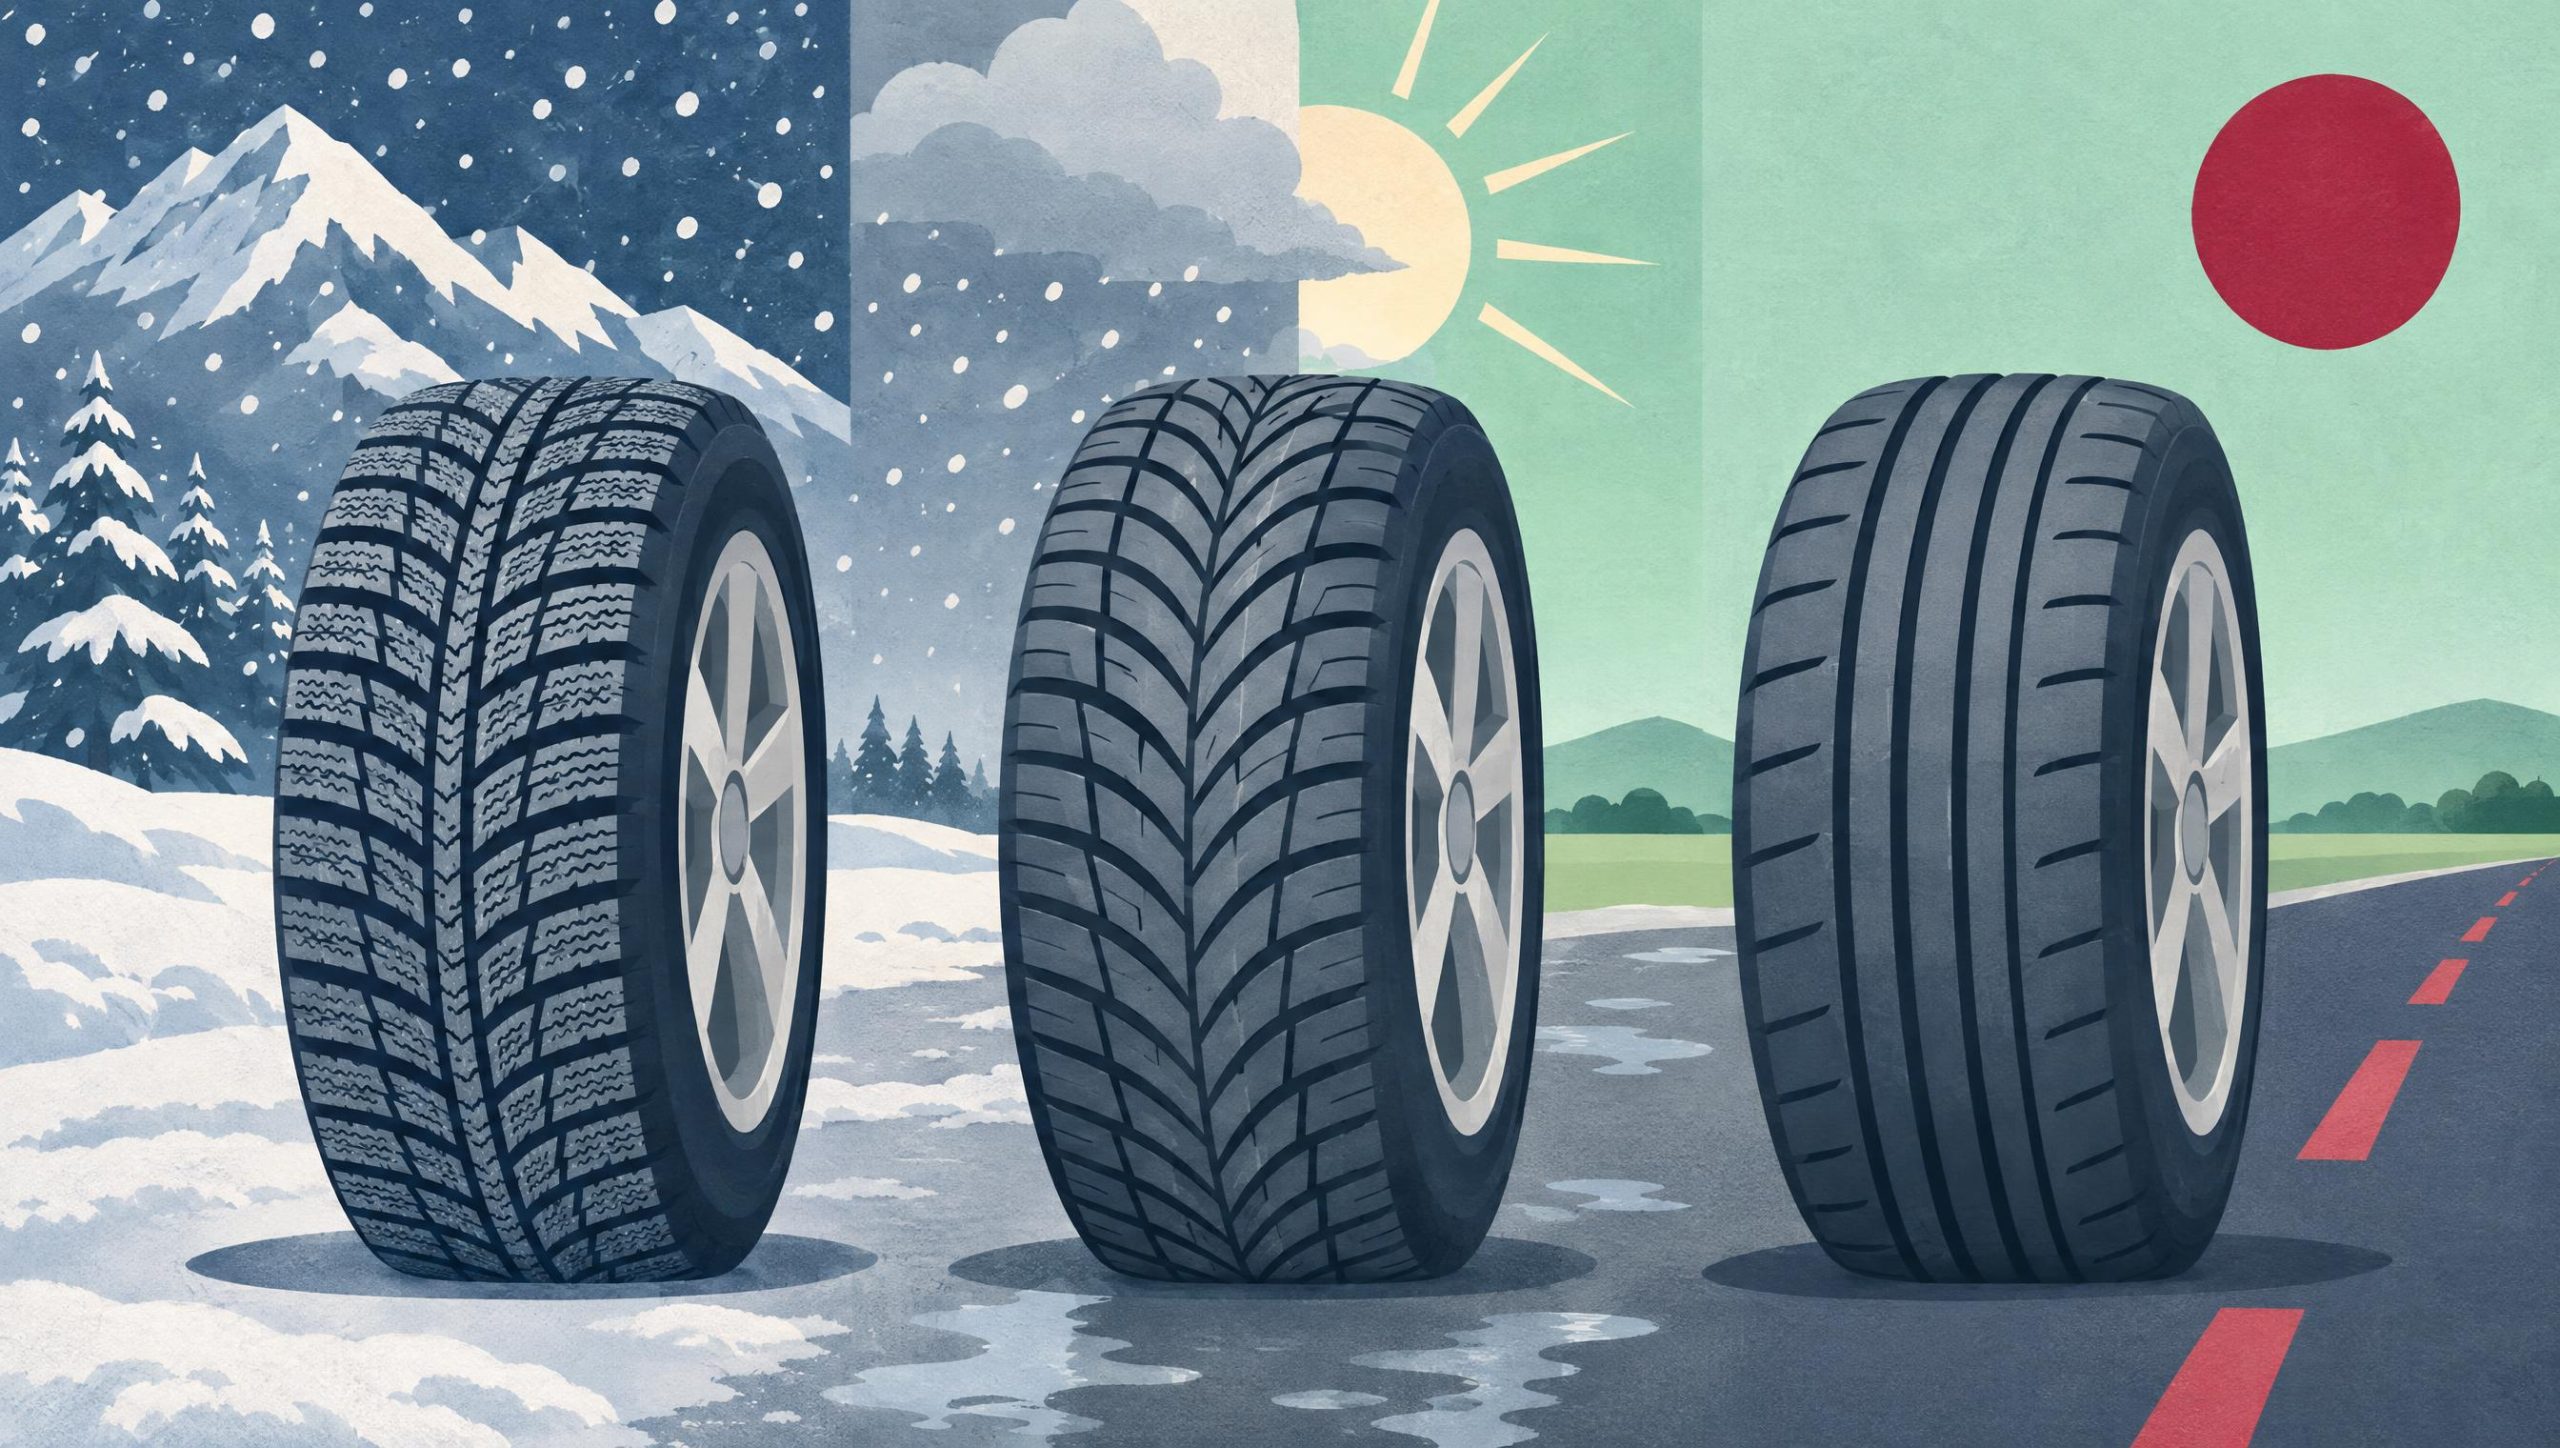
    Als Winterreifen gilt nur, was das Alpine-Symbol trägt: ein Bergpiktogramm mit drei Gipfeln und einer Schneeflocke auf der Reifenflanke. Reifen, die lediglich die Aufschrift „M+S“ haben, sind seit dem 1. Oktober 2024 bei winterlichen Verhältnissen nicht mehr erlaubt. Das betrifft vor allem ältere Ganzjahresreifen. Ein Blick auf die Flanke klärt, ob der eigene Satz noch zählt.

    Wer bei Winterwetter mit ungeeigneten Reifen unterwegs ist, zahlt:

    VerstoßBußgeldPunkte
    Fahren ohne geeignete Reifen60 Euro1
    mit Behinderung anderer80 Euro1
    mit Gefährdung anderer100 Euro1
    mit Unfall120 Euro1
    Halter, der die Fahrt zulässt75 Euro1

    Teurer als das Bußgeld kann der Schaden werden. Nach einem Unfall mit Sommerreifen auf Schnee darf die Kaskoversicherung ihre Leistung wegen grober Fahrlässigkeit kürzen. Auch wer den Unfall nicht verursacht hat, muss mit einer Mithaftung rechnen.

    Warum Sommerreifen auch im milden Winter gefährlich sind

    Viele Autofahrer in Köln, Hamburg oder am Oberrhein rechnen so: Es schneit hier an drei Tagen im Jahr, dafür lohnt sich kein zweiter Reifensatz. Die Rechnung übersieht drei Dinge.

    Das erste ist die Gummimischung. Sommerreifen sind für Wärme gebaut. Bei Kälte verhärtet ihr Gummi, der Reifen verzahnt sich schlechter mit der Fahrbahn. Die oft genannte Grenze von sieben Grad ist dabei eine Faustformel und kein Schalter, der Effekt setzt allmählich ein.

    Das zweite ist das Profil. Winter- und Ganzjahresreifen haben Hunderte feiner Lamellen, die sich in Schnee und Matsch festbeißen. Sommerreifen haben sie nicht. Auf Schnee ist der Unterschied drastisch: Bei Bremstests aus 50 km/h auf festgefahrener Schneedecke stehen gute Winter- oder Ganzjahresreifen laut Auto Bild nach rund 30 Metern, mit Sommerreifen kann der Bremsweg über 80 Meter betragen. Das sind mehr als zehn Wagenlängen Unterschied, bei Stadttempo.

    Das dritte ist der eine Morgen, an dem es doch glatt wird: Reif auf der Brücke, überfrierende Nässe am Ortsausgang, Schneeschauer auf dem Heimweg. Wer dann Sommerreifen fährt, hat rechtlich nur eine Möglichkeit, nämlich das Auto stehen zu lassen. Wer trotzdem fährt, riskiert Bußgeld, Punkt und Versicherungsschutz.

    Welcher Reifen für welche Region

    Die eigentliche Entscheidung lautet nicht Winter- gegen Sommerreifen. Sie lautet: zwei Reifensätze im Wechsel oder ein Satz Ganzjahresreifen. Denn wer Winterreifen fährt, braucht für die warme Jahreszeit Sommerreifen. Winterreifen im Sommer sind keine Lösung: Ihr weiches Gummi verlängert bei Wärme den Bremsweg und nutzt sich schneller ab.

    Der ADAC unterscheidet in seinen Empfehlungen nach Wohnort und Fahrprofil. Daraus ergibt sich diese Einteilung:

    Wohnort und FahrprofilEmpfehlungGrund
    Alpen und Alpenvorland, Mittelgebirge wie Schwarzwald, Harz, Erzgebirge, Sauerland oder Bayerischer WaldZwei Sätze: Winterreifen im Winter, Sommerreifen im SommerSchnee und Eis sind dort Alltag
    Regelmäßig Landstraße in Höhenlagen, früh morgens oder nachtsZwei SätzeGlätte tritt dort zuerst und am häufigsten auf
    Winterurlaub mit dem Auto, auch nur einmal im JahrZwei SätzeSchneefahrbahn und strengere Regeln im Ausland
    Viel Autobahn, hohe Jahresfahrleistung, schweres oder voll beladenes AutoZwei SätzeBei Tempo, Hitze und Last sind Ganzjahresreifen im Nachteil
    Flachland mit mildem Winter, überwiegend Stadt, wenige Kilometer, Auto kann bei Schnee stehen bleibenEin Satz guter Ganzjahresreifen möglichSelten Schnee, geringe Belastung

    Die Logik dahinter: Ganzjahresreifen sind ein Kompromiss. Im Schnee kommen sie nicht an einen guten Winterreifen heran, bei Hitze und auf trockener Autobahn nicht an einen Sommerreifen. Je extremer die Bedingungen und je mehr Kilometer, desto stärker fällt der Kompromiss ins Gewicht.

    Ganzjahresreifen: Auf das Modell kommt es an

    Zwischen den Ganzjahresreifen liegen größere Unterschiede als zwischen den Reifenarten. Im ADAC-Test 2026 für die Kleinwagengröße 185/65 R15 waren von 16 Modellen fünf nicht wintertauglich. Nur ein Reifen, der Continental AllSeasonContact 2, erhielt das Gesamturteil „gut“.

    Bei der Auswahl zählt zuerst das Alpine-Symbol, denn ohne das Bergpiktogramm ist der Reifen bei Winterwetter nicht zulässig. Danach lohnt die Suche nach einem Testergebnis für die eigene Reifengröße, weil ein Urteil nur für die getestete Dimension gilt. Und wer seine Räder selbst wechselt und im Keller lagert, sollte nüchtern rechnen: Er spart mit Ganzjahresreifen kaum Geld, sondern vor allem Zeit.

    Wechselzeitpunkt und Profiltiefe

    Als Faustregel für den Wechsel gilt „von O bis O“: von Oktober bis Ostern. Wer bis zum ersten Frost wartet, steht mit allen anderen in der Werkstatt-Warteschlange.

    Gesetzlich vorgeschrieben sind 1,6 Millimeter Profil. Für den Winter ist das zu wenig. Der ADAC empfiehlt, Winterreifen bei vier Millimetern zu ersetzen, weil die Haftung auf Schnee und bei Nässe darunter deutlich nachlässt.

    Bei Fahrten ins Ausland

    Die Nachbarländer regeln den Winter strenger als Deutschland. In Österreich gilt die Winterreifenpflicht bei winterlichen Verhältnissen vom 1. November bis zum 15. April, Verstöße können dort bis zu 5.000 Euro kosten. Vor einer Fahrt in die Alpen lohnt sich ein Blick auf die Regeln des Ziellandes.

    Fazit

    Die richtige Antwort hängt vom Wohnort und vom Fahrprofil ab, nicht vom Wunsch, einen Reifenwechsel zu sparen. Zwei Reifensätze sind für alle richtig, die bei jedem Wetter ankommen müssen oder viel fahren: Winterreifen in der kalten, Sommerreifen in der warmen Jahreszeit. Ein guter Ganzjahresreifen passt zu Wenigfahrern in milden Lagen, die das Auto an Schneetagen stehen lassen können. Sommerreifen im Winter sind eine Wette darauf, dass der eine glatte Morgen nicht kommt.

    Quellen

  • Teilkasko oder Vollkasko: Die Entscheidung hängt am Wert des Autos

    Teilkasko oder Vollkasko: Die Entscheidung hängt am Wert des Autos

    Die Kfz-Haftpflicht ist Pflicht und zahlt, was der Fahrer anderen zufügt. Alles, was am eigenen Auto passiert, ist Sache der Kaskoversicherung, und die ist freiwillig. Die Wahl zwischen Teilkasko und Vollkasko entscheidet darüber, wer nach einem selbst verschuldeten Unfall die Reparatur bezahlt. Sie sollte deshalb nicht bei Vertragsabschluss getroffen und dann vergessen werden, sondern alle paar Jahre neu.

    Was die Teilkasko abdeckt

    Die Teilkasko versichert Schäden, auf die der Fahrer kaum Einfluss hat. Dazu zählen Diebstahl, Brand und Explosion, Sturm, Hagel und Überschwemmung, Glasbruch sowie Zusammenstöße mit Tieren. Auch Schäden durch Marderbisse sind in der Regel enthalten.

    Im Kleingedruckten liegen die Unterschiede. Ältere und günstige Tarife zahlen bei Wildunfällen nur für bestimmte Tierarten und beim Marderbiss nur für das angenagte Kabel, nicht für den teuren Folgeschaden am Motor. Gute Tarife schließen Tiere aller Art und Folgeschäden ein.

    Was die Vollkasko zusätzlich leistet

    Die Vollkasko enthält die Teilkasko und ergänzt sie um zwei Fälle: Schäden am eigenen Auto nach einem selbst verschuldeten Unfall und Schäden durch Vandalismus. Sie springt auch ein, wenn ein anderer den Schaden verursacht hat und nicht zu ermitteln ist, etwa nach Fahrerflucht auf dem Parkplatz.

    Damit deckt sie das Risiko ab, das im Alltag am häufigsten teuer wird: die eigene Unaufmerksamkeit.

    Wann welche Variante passt

    Entscheidend ist der Wert des Autos im Verhältnis zum eigenen finanziellen Polster. Die Leitfrage lautet: Ließe sich ein Totalschaden aus eigener Kraft verkraften?

    Für Neuwagen und junge Gebrauchte wird durchweg die Vollkasko empfohlen. Bei geleasten und finanzierten Autos schreibt sie der Vertrag meist vor. Ratgeber von Versicherern und Vergleichsportalen nennen als Zeitpunkt für den Wechsel in die Teilkasko ein Fahrzeugalter von etwa fünf bis sieben Jahren. Das ist eine Faustregel. Ein sieben Jahre alter Oberklassewagen kann mehr wert sein als ein drei Jahre alter Kleinwagen.

    Bei sehr alten Autos mit geringem Restwert stellt sich irgendwann auch bei der Teilkasko die Frage, ob der Beitrag in einem sinnvollen Verhältnis zur möglichen Leistung steht. Ersetzt wird im Schadenfall höchstens der Wiederbeschaffungswert.

    Warum die Vollkasko manchmal günstiger ist

    Es gibt einen Effekt, der viele überrascht. In der Vollkasko gilt wie in der Haftpflicht ein Schadenfreiheitsrabatt, in der Teilkasko nicht. Wer seit vielen Jahren unfallfrei fährt, zahlt in der Vollkasko nur einen Bruchteil des Grundbeitrags. Die Teilkasko kostet dagegen für alle gleich viel.

    Bei hoher Schadenfreiheitsklasse kann die Vollkasko deshalb kaum teurer sein als die Teilkasko, in Einzelfällen sogar günstiger. Langjährige Fahrer sollten sich immer beide Varianten ausrechnen lassen, bevor sie aus Gewohnheit herunterstufen.

    Umgekehrt hat die Teilkasko einen Vorteil: Ein Schaden, den sie reguliert, führt nicht zu einer Rückstufung. Ein Hagelschaden oder ein Wildunfall verteuert den Beitrag im Folgejahr nicht. Ein Vollkaskoschaden dagegen schon.

    Die Stellschrauben im Vertrag

    Den Beitrag beeinflussen vor allem zwei Vereinbarungen. Die Selbstbeteiligung legt fest, welchen Teil eines Schadens der Kunde selbst trägt. Ein höherer Eigenanteil senkt den Beitrag spürbar und hält zugleich davon ab, Bagatellen zu melden.

    Die zweite ist die Werkstattbindung. Der Versicherer bestimmt dann nach einem Kaskoschaden die Werkstatt und gewährt dafür einen Nachlass. Für Autos, die noch in der Herstellergarantie sind oder geleast wurden, ist das nicht immer zulässig oder sinnvoll.

    Bei neuen Autos lohnt außerdem ein Blick auf die Neupreisentschädigung: Sie regelt, wie viele Monate nach dem Kauf der Versicherer bei Totalschaden oder Diebstahl noch den Neupreis statt des Zeitwerts ersetzt.

    Quellen

  • Fast jede zweite Panne: Warum die Autobatterie im Winter aufgibt

    Fast jede zweite Panne: Warum die Autobatterie im Winter aufgibt

    Der häufigste Grund, warum ein Auto liegen bleibt, kostet im Ersatz wenig und wird trotzdem selten vor dem Ausfall getauscht. 45,4 Prozent aller Pannen, zu denen der ADAC im Jahr 2025 gerufen wurde, gingen auf die Starterbatterie zurück. Im Jahr davor waren es 44,9 Prozent. Mit weitem Abstand folgen Probleme am Motor und an der Motorelektronik mit knapp 22 Prozent.

    Bemerkenswert ist, dass der Befund für alle Antriebe gilt. Auch Elektroautos haben neben dem großen Fahrakku eine kleine 12-Volt-Batterie für Bordnetz und Steuergeräte. Ist sie leer, lässt sich das Auto nicht starten, egal wie voll der Fahrakku ist.

    Kälte und Kurzstrecke wirken zusammen

    Im Winter kommt für die Batterie zweierlei zusammen. Kälte verlangsamt die chemischen Vorgänge in ihrem Inneren, sie kann weniger Strom abgeben. Gleichzeitig braucht ein kalter Verbrennungsmotor mehr Energie, um anzuspringen, weil das Öl zäher ist.

    Dazu kommt der Fahrbetrieb. Sitzheizung, Heckscheibenheizung, Gebläse und Licht laufen im Winter oft gleichzeitig. Auf kurzen Strecken reicht die Zeit nicht, um die beim Start entnommene Energie wieder nachzuladen. Wer wochenlang nur zum Bäcker und zurück fährt, entlädt die Batterie Stück für Stück, bis sie an einem kalten Morgen nicht mehr genügt.

    Woran sich eine schwache Batterie zeigt

    Die Vorzeichen sind meist da, werden aber überhört. Der Anlasser dreht hörbar langsamer als gewohnt. Das Licht wird beim Starten dunkler. Die Start-Stopp-Automatik schaltet den Motor an der Ampel nicht mehr ab, weil das Steuergerät die Batterie schonen will. Bei manchen Autos erscheint eine Meldung im Kombiinstrument.

    Mit dem Alter steigt das Risiko. Nach fünf bis sechs Jahren lässt die Leistung erfahrungsgemäß deutlich nach. Werkstätten und Pannendienste können den Zustand mit einem Messgerät in wenigen Minuten prüfen. Vor dem Winter ist das gut angelegte Zeit.

    Was der Batterie hilft

    Am meisten hilft Fahren. Eine längere Strecke über Land lädt die Batterie nach, die tägliche Kurzstrecke nicht. Wer sein Auto selten bewegt, kann ein Erhaltungsladegerät anschließen, das die Batterie über Tage auf Stand hält. Beim Starten sollten die großen Verbraucher ausgeschaltet sein, vor allem die Heckscheiben- und die Sitzheizung.

    Ist ein Tausch fällig, kommt es bei neueren Autos auf den Typ an. Fahrzeuge mit Start-Stopp-Automatik brauchen eine dafür ausgelegte Batterie, erkennbar an den Bezeichnungen AGM oder EFB. Bei vielen Modellen muss die neue Batterie außerdem im Steuergerät angemeldet werden. Der Tausch gehört dann in die Werkstatt.

    Wenn es zu spät ist: Starthilfe

    Mit einem Starthilfekabel und einem zweiten Auto lässt sich ein Verbrenner meist wieder starten. Entscheidend ist die Reihenfolge. Zuerst verbindet das rote Kabel die Pluspole beider Batterien. Dann kommt das schwarze Kabel an den Minuspol des Spenderfahrzeugs und zuletzt an einen Massepunkt im Motorraum des liegengebliebenen Autos, nicht an dessen Batterie. Viele Hersteller sehen dafür eigene Anschlusspunkte vor, die in der Betriebsanleitung beschrieben sind.

    Läuft der Motor wieder, ist das Problem nicht gelöst, sondern vertagt. Eine Batterie, die einmal tief entladen war, hat Schaden genommen. Wer danach nur wieder kurze Strecken fährt, steht nach wenigen Tagen erneut. Sinnvoll sind eine längere Fahrt und anschließend ein Test in der Werkstatt.

    Quellen

  • Schadenfreiheitsklasse: Wie der Rabatt entsteht und was ein Unfall wirklich kostet

    Schadenfreiheitsklasse: Wie der Rabatt entsteht und was ein Unfall wirklich kostet

    Die wichtigste Zahl im Versicherungsschein eines Autos ist nicht der Beitrag, sondern die Schadenfreiheitsklasse. Sie bestimmt, wie viel Prozent des Grundbeitrags ein Fahrer tatsächlich zahlt, und sie erklärt, warum zwei Nachbarn mit demselben Auto beim selben Versicherer völlig unterschiedliche Rechnungen bekommen.

    Wie die Einstufung entsteht

    Die Schadenfreiheitsklasse, kurz SF-Klasse, zählt im Grundsatz die Jahre, in denen der Versicherer keinen Schaden regulieren musste. Nach jedem solchen Jahr geht es eine Klasse nach oben, und der Beitragssatz sinkt. Fahranfänger beginnen in der Klasse 0 mit einem Satz, der ein Mehrfaches des Grundbeitrags betragen kann. Langjährig unfallfreie Fahrer zahlen nur noch einen kleinen Teil davon.

    Die Klassen gibt es getrennt für die Haftpflicht und die Vollkasko. Die Teilkasko kennt keinen Schadenfreiheitsrabatt.

    Welcher Prozentsatz zu welcher Klasse gehört, legt jeder Versicherer selbst fest. Dieselbe Klasse bedeutet deshalb nicht überall denselben Beitrag. Verglichen wird immer der Preis in Euro.

    Was bei einem Schaden passiert

    Reguliert der Versicherer einen Haftpflicht- oder Vollkaskoschaden, wird der Vertrag im folgenden Jahr zurückgestuft. Drei Dinge sind dabei wenig bekannt.

    Es zählt die Zahl der Schäden, nicht ihre Höhe. Ein Parkrempler für 800 Euro führt zur selben Rückstufung wie ein Unfall mit 20.000 Euro Schaden.

    Der Rückfall ist größer als ein Jahr. Wie weit es zurückgeht, steht in der Rückstufungstabelle des Versicherers. Aus hohen Klassen fällt man besonders tief, in einem veröffentlichten Beispiel von SF 20 auf SF 10. Bis der alte Stand wieder erreicht ist, vergehen dann zehn schadenfreie Jahre.

    Die Mehrkosten verteilen sich über diesen gesamten Zeitraum. Der Schaden, den die Versicherung bezahlt hat, ist für den Kunden also nicht kostenlos. Er zahlt ihn über Jahre in Form höherer Beiträge zurück, bei kleinen Schäden oft mehr, als die Reparatur gekostet hat.

    Den Schaden selbst bezahlen

    Aus diesem Grund kann es sich lohnen, einen kleinen Schaden nicht über die Versicherung laufen zu lassen. Zwei Wege führen dahin. Der Geschädigte wird direkt bezahlt, ohne den Schaden regulieren zu lassen. Gemeldet werden sollte er dem Versicherer trotzdem, damit der Schutz erhalten bleibt, falls die Forderung später steigt.

    Der zweite Weg ist der Schadenrückkauf. Der Versicherer reguliert zunächst, und der Kunde erstattet ihm die Summe innerhalb einer Frist. Die Rückstufung entfällt dann. Die Frist steht in den Vertragsbedingungen, bei manchen Anbietern beträgt sie sechs Monate.

    Ob sich das rechnet, kann der Versicherer ausrechnen. Er nennt auf Anfrage die Mehrbeiträge, die durch die Rückstufung in den kommenden Jahren entstehen würden. Liegt die Summe über dem Schaden, ist der Rückkauf die bessere Wahl.

    Rabattschutz: Versicherung für den Rabatt

    Viele Versicherer bieten gegen Aufpreis einen Rabattschutz an. Er lässt einen Schaden im Jahr ohne Rückstufung durchgehen. Das klingt nach einer einfachen Lösung, hat aber zwei Haken. Der Schutz kostet jedes Jahr Geld, auch wenn nichts passiert. Und er gilt nur beim aktuellen Versicherer: Beim Wechsel fragt der neue die tatsächliche Schadenbilanz ab und stuft entsprechend ein.

    Den Rabatt übertragen

    Schadenfreie Jahre lassen sich innerhalb der Familie weitergeben, etwa von den Eltern oder Großeltern an Kinder und Enkel. Zwei Bedingungen gelten bei praktisch allen Versicherern. Der Empfänger kann höchstens so viele Jahre übernehmen, wie er selbst den Führerschein besitzt. Und der Abgebende verliert den Rabatt endgültig. Die Übertragung lohnt sich daher vor allem, wenn jemand das Autofahren aufgibt.

    Für den Zweitwagen und für Fahranfänger, deren Eltern beim selben Versicherer sind, gibt es häufig Sondereinstufungen, die deutlich über der Klasse 0 liegen. Danach zu fragen kostet nichts.

    Wer eine Zeit lang kein Auto hat, verliert die erfahrenen Jahre nicht sofort. Die Versicherer bewahren sie mehrere Jahre auf. Wie lange genau, steht in den Bedingungen und sollte vor einer längeren Pause erfragt werden.

    Quellen

  • Auto winterfest machen: Sechs Handgriffe, die vor dem ersten Frost zählen

    Auto winterfest machen: Sechs Handgriffe, die vor dem ersten Frost zählen

    Die meisten Winterschäden am Auto entstehen nicht bei minus fünfzehn Grad, sondern in der ersten kalten Nacht, auf die niemand vorbereitet war. Das Wischwasser friert in den Düsen, die Tür klebt am Gummi, und der Motor quält sich. Mit sechs Handgriffen lässt sich das vermeiden.

    Kühlerfrostschutz prüfen

    Das Kühlmittel schützt den Motor nicht nur vor Hitze, sondern auch vor dem Einfrieren. Der ADAC empfiehlt einen Frostschutz bis mindestens minus 25 Grad. Ist die Mischung zu dünn, kann die Flüssigkeit gefrieren und sich ausdehnen, im äußersten Fall mit einem Motorschaden als Folge. Den Wert misst jede Werkstatt und fast jede Tankstelle mit einer Prüfspindel. Wer selbst nachfüllt, muss das vom Hersteller freigegebene Mittel verwenden, denn nicht alle Kühlmittel vertragen sich.

    Scheibenwaschanlage umstellen

    Sommerreiniger gefriert. Vor dem ersten Frost gehört ein Winterkonzentrat in den Behälter, und danach sollte die Anlage einmal betätigt werden, damit die frostsichere Mischung auch in Leitungen und Düsen ankommt. Abgenutzte Wischerblätter, die Schlieren ziehen, werden bei Dunkelheit und Gegenlicht zum Sicherheitsproblem und sind in wenigen Minuten getauscht. Ein Tipp des ADAC für frostige Nächte: ein Stück Folie unter die Wischergummis legen, damit sie nicht an der Scheibe festfrieren.

    Dazu gehört die Innenseite der Scheibe. Der Schmutzfilm, der sich dort über Monate bildet, streut das Licht entgegenkommender Autos und lässt die Scheibe schneller beschlagen.

    Beleuchtung kontrollieren

    Im Winter fällt ein großer Teil der Fahrten in die Dunkelheit. Abblendlicht, Fernlicht, Bremslichter, Blinker, Rückfahr- und Nebelleuchten lassen sich vor einer Hauswand oder mit einer zweiten Person schnell durchgehen. Defekte Lampen sollten sofort ersetzt werden. Bei vielen neueren Autos ist das wegen der LED-Technik oder des engen Motorraums Sache der Werkstatt.

    Türdichtungen pflegen

    Festgefrorene Türen entstehen, wenn Feuchtigkeit zwischen Dichtung und Blech gefriert. Ein Gummipflegemittel verhindert das. Von den Hausmitteln Hirschtalg und Vaseline rät der ADAC ausdrücklich ab. Nicht jede Dichtung braucht die Behandlung, bei vielen modernen Autos sind die Gummis bereits beschichtet. Türschlösser, soweit noch vorhanden, vertragen einen Tropfen Graphit oder Schlossspray. Der Enteiser gehört in die Jackentasche und nicht ins Handschuhfach.

    Reifen und Batterie

    Zwei Punkte entscheiden mehr als alle anderen darüber, ob das Auto im Winter fährt und hält. Die Reifen brauchen das Alpine-Symbol und sollten mindestens vier Millimeter Profil haben. Welcher Reifen zu welcher Region passt, erklärt der Überblick zu Winter-, Ganzjahres- und Sommerreifen. Die Batterie ist die mit Abstand häufigste Pannenursache und lässt sich vor dem Winter in der Werkstatt prüfen. Mehr dazu im Beitrag Warum die Autobatterie im Winter aufgibt.

    Die Ausrüstung im Auto

    Eiskratzer und Handfeger gehören in den Innenraum, nicht in den Kofferraum unter das Gepäck. Sinnvoll sind außerdem ein Starthilfekabel, Handschuhe, eine Decke und eine Taschenlampe. Wer in die Berge fährt, sollte prüfen, ob dort Schneeketten vorgeschrieben sind.

    Vor jeder Fahrt müssen alle Scheiben, die Spiegel, die Leuchten und die Kennzeichen frei sein. Ein Guckloch in der Frontscheibe genügt nicht. Auch der Schnee auf dem Dach muss herunter, weil er beim Bremsen auf die Scheibe rutscht oder dem Hintermann entgegenfliegt. Den Motor im Stand warmlaufen zu lassen, ist verboten und bringt wenig: Ein Motor wird am schnellsten warm, wenn er fährt.

    Quellen

  • Notgroschen: Wie hoch die Rücklage sein sollte und wo sie hingehört

    Notgroschen: Wie hoch die Rücklage sein sollte und wo sie hingehört

    Die Waschmaschine geht nach elf Jahren kaputt, die Werkstatt nennt 1.400 Euro für Bremsen und Zahnriemen, der Arbeitgeber meldet Kurzarbeit an. Keines dieser Ereignisse ist ungewöhnlich, und doch bringen sie viele Haushalte in Schwierigkeiten. Der Grund ist selten ein zu geringes Einkommen. Es fehlt eine Rücklage, auf die sofort zugegriffen werden kann.

    Wie hoch die Rücklage sein sollte

    Die Verbraucherzentrale empfiehlt als Puffer zwei bis drei Monatsgehälter. Andere Ratgeber nennen drei bis sechs. Die Spanne ist kein Widerspruch, denn die passende Höhe hängt von der Lebenslage ab.

    Am unteren Ende können sich Menschen orientieren, die fest angestellt sind, zur Miete wohnen und kein Auto unterhalten. Mehr brauchen Selbstständige mit schwankendem Einkommen, Alleinverdiener, Familien, Eigentümer von Haus oder Wohnung und alle, die auf ein älteres Auto angewiesen sind. Bei ihnen sind die Risiken größer oder zahlreicher.

    Genauer als das Gehalt sind die Ausgaben als Maßstab. Wer weiß, was Miete, Nebenkosten, Versicherungen, Lebensmittel und Mobilität im Monat kosten, kann ausrechnen, wie lange die Rücklage im Ernstfall trägt. Drei Monatsausgaben auf der hohen Kante bedeuten drei Monate Zeit, um ein Problem zu lösen.

    Wo das Geld liegen sollte

    Für den Notgroschen gelten zwei Bedingungen, die sich gegenseitig einschränken. Das Geld muss jederzeit verfügbar sein, und es darf nicht schwanken. Damit scheiden Aktien, Fonds und Festgeld aus. Auch das Girokonto ist ungeeignet, weil die Rücklage dort im Alltag unbemerkt mit ausgegeben wird.

    Übrig bleibt das Tagesgeldkonto, das auch die Verbraucherzentrale nennt. Es ist täglich kündbar, getrennt vom Zahlungsverkehr und bringt etwas Zinsen. Ein eigenes Konto nur für diesen Zweck hat sich bewährt.

    Innerhalb der Europäischen Union sind Einlagen bis 100.000 Euro je Kunde und Bank gesetzlich abgesichert. Für eine Rücklage in üblicher Höhe ist das Geld damit auch bei einer Bankpleite geschützt.

    Die Sache mit den Zinsen

    Tagesgeldzinsen sind variabel. Die Bank kann sie jederzeit ändern. Das Vergleichsportal Biallo nannte im Mai 2026 einen Marktdurchschnitt von rund 1,58 Prozent. Im August warben einzelne Banken mit bis zu vier Prozent, allerdings als befristete Aktion für Neukunden.

    Solche Lockangebote gelten meist nur für einige Monate und fallen danach auf einen deutlich niedrigeren Satz. Wer ihnen nachläuft, muss regelmäßig die Bank wechseln. Beim Notgroschen kommt es darauf nicht an. Seine Aufgabe ist, da zu sein, wenn er gebraucht wird, und nicht, Rendite zu bringen. Ein solider Dauerzins bei einer Bank, die den Zugriff per Echtzeitüberweisung erlaubt, ist mehr wert als ein halbes Prozent mehr für drei Monate.

    Wofür er da ist und wofür nicht

    Die Rücklage ist für Ausgaben gedacht, die unerwartet, notwendig und dringend sind: die Autoreparatur, ohne die der Arbeitsweg nicht zu schaffen ist, der Ersatz für den Kühlschrank, die Überbrückung bei Jobverlust oder Krankheit.

    Der Urlaub, das neue Sofa und die Anzahlung fürs Auto gehören nicht dazu. Sie sind planbar, und für planbare Ausgaben wird getrennt gespart. Die Jahresbeiträge für Versicherungen und die Kfz-Steuer sind ebenfalls keine Notfälle. Sie kommen jedes Jahr zum selben Datum.

    Wird der Notgroschen angegriffen, hat das Auffüllen Vorrang vor allem anderen Sparen.

    In welcher Reihenfolge

    Wer einen überzogenen Dispokredit hat, gleicht zuerst diesen aus. Dessen Zinsen sind höher als jeder Guthabenzins, und eine Rücklage neben einem Dispo kostet nur Geld.

    Danach wird die Rücklage aufgebaut, am einfachsten per Dauerauftrag am Tag nach dem Gehaltseingang. Auch 50 Euro im Monat sind ein Anfang. Erst wenn der Notgroschen steht, ist es sinnvoll, Geld langfristig in Wertpapieren anzulegen. Die Rücklage sorgt dafür, dass eine kaputte Heizung nicht dazu zwingt, Fondsanteile im falschen Moment zu verkaufen.

    Quellen